هيئة التحرير · سايسبريس ·
سايسبريس – كشفت معطيات حديثة استمرار أزمة آجال الأداء في المغرب رغم التطور الحاصل في المؤشرات الرسمية وتشديد العقوبات القانونية، حيث تحول التأخير في تحصيل مستحقات الموردين إلى مصدر تمويل شبه مجاني للشركات المتأخرة في السداد، على حساب السيولة النقدية لشركائها التجاريين، ولا سيما المقاولات الصغيرة جدا والصغرى والمتوسطة التي تجبر على تمويل أنشطة عملائها من مواردها الخاصة أو عبر اقتراض بنكي باهظ الكلفة. وأفادت دراسة أعدتها شركة "إنفوريسك" (Inforisk)، وشملت أكثر من 25 ألف مقاولة، أن متوسط آجال أداء الزبائن بلغ 150 يوما خلال سنة 2024، مقارنة بـ172 يوما في السنة التي سبقتها، بينما صعد المتوسط إلى 211 يوما ضمن قطاع البناء والأشغال العمومية، وهو ما يوازي سبعة أشهر من انتظار استرداد الأموال. وبلغ حجم الائتمان المتبادل بين المقاولات نحو 368 مليار درهم، دليلاً على اتكال قطاع واسع من الاقتصاد على التمويل التجاري الذي يمنحه الموردون لزبائنهم.
وتكشف هذه الأرقام عن بون شاسع مع الإحصائيات الرسمية التي حددت متوسط آجال سداد المؤسسات والمقاولات العمومية في 32,5 يوما بنهاية دجنبر 2025، مقابل 55,9 يوما سنة 2018، رغم رصد فواتير مصرح بها خارج الأطر القانونية بقيمة إجمالية وصلت إلى 53,2 مليار درهم وطنيا خلال العام الماضي، وسداد 65 مؤسسة ومقاولة عمومية لغرامات متأخرات بلغت 423,2 مليون درهم، من ضمن إجمالي غرامات ناهز 1,33 مليار درهم. كما توضح المؤشرات تفاوتا كبيرا في توزيع أعباء التمويل، إذ بلغ الرصيد التجاري للمقاولات الصغيرة جدا 47 يوما من رقم معاملاتها، مقابل نحو 12 يوما للمقاولات الصغرى والمتوسطة، ويوم واحد فقط لدى المقاولات الكبرى، مما يبين اختلال موازين القوى التفاوضية وتحمل الفئات الأضعف للعبء الأكبر من كلفة التأخير.
وفي هذا السياق، أوضح كمال الودادسي، مستشار مالي وبنكي متخصص في الهندسة المالية وتدبير المقاولات، أن "استمرار التأخر في تسوية المستحقات التجارية يحول الموردين إلى ممولين فعليين لدورة استغلال المقاولات الزبونة، دون استفادتهم بالضرورة من أي مقابل مالي عن الموارد الموضوعة رهن إشارتها"، مبينا أن الممارسة تنقل أعباء التمويل نحو الشكلاء الأقل قدرة على الصمود.
وأضاف الودادسي في تصريحاته أن "خطورة هذه الوضعية تكمن في انعكاساتها على حاجيات رأس المال العامل والتوازنات اليومية للخزينة، إذ يمكن لمقاولة تحقق أرباحا محاسبية أن تواجه صعوبات حقيقية في الوفاء بالتزاماتها تجاه الأجراء والموردين والإدارة الضريبية، بسبب تراكم الفواتير غير المحصلة". من جهته، اعتبر أبو بكر مصلوحي، أستاذ باحث وخبير في المالية العمومية، في تصريحات للجريدة، أن "التحسن المسجل في متوسط آجال أداء المؤسسات والمقاولات العمومية لا يكفي وحده للحكم على فعالية الإصلاحات القانونية والتنظيمية، ما دامت بعض الممارسات المرتبطة بتحديد تاريخ استحقاق الدين أو استكمال إجراءات المصادقة على الفواتير قد تؤدي إلى إطالة الفترة الفعلية التي ينتظرها المورد للحصول على مستحقاته".
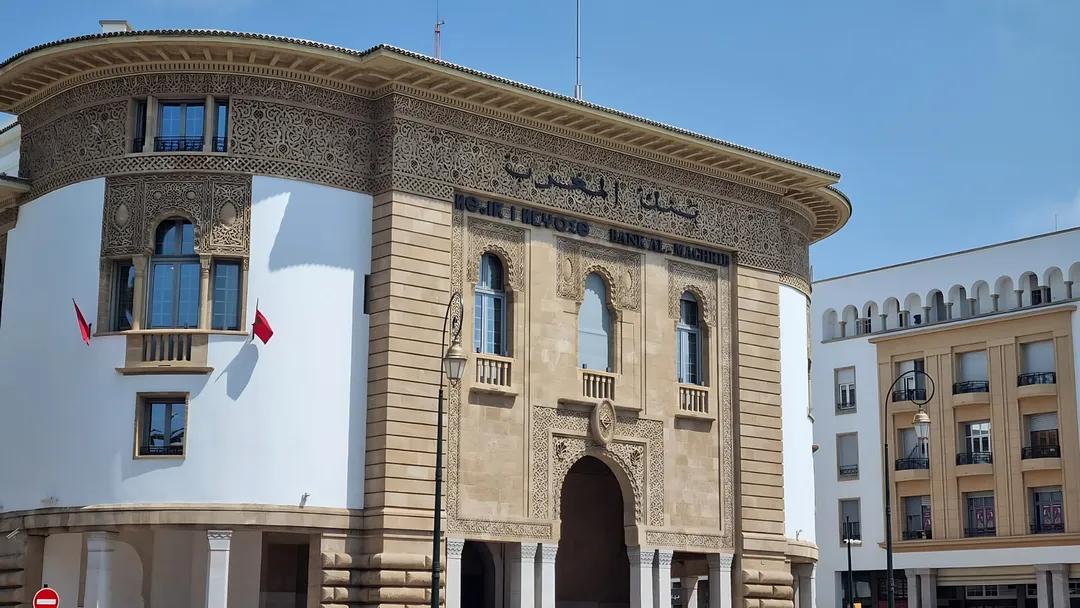
الصورة: ك.نورة / Wikimedia Commons (CC BY-SA 4.0)